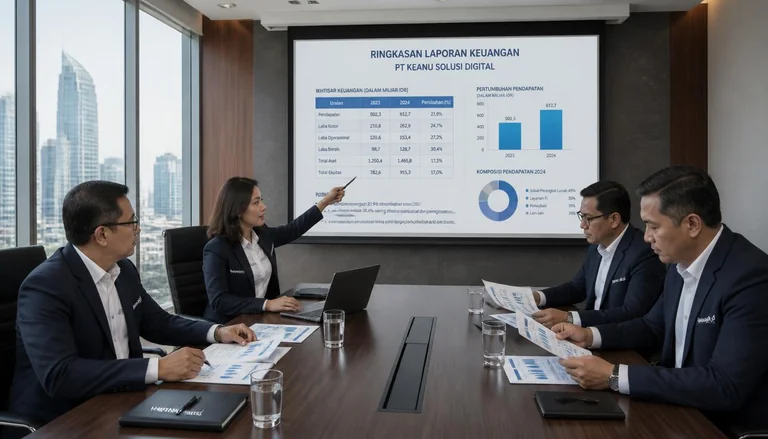
Peran dewan komisaris dalam tata kelola perusahaan mencakup pengawasan atas jalannya direksi, pemberian nasihat kepada direksi, serta menjaga kepentingan perusahaan sejalan dengan kepentingan pemegang saham. Organ ini tidak menjalankan operasional harian — tugas utamanya memastikan keputusan bisnis berada pada jalur yang sah, transparan, dan bertanggung jawab.
Banyak pemilik usaha di Indonesia masih menganggap rapat komisaris sebagai formalitas RUPS saja. Padahal bila struktur pengawasan lemah, konflik kepentingan antara keluarga pemilik dan manajemen profesional sering baru terlihat setelah laporan keuangan bermasalah atau sengketa antar pemegang saham memanas.
Highlight
Peran Dewan Komisaris dalam Tata Kelola Perusahaan
- Dewan komisaris berwenang mengawasi dan memberi nasihat kepada direksi, bukan menggantikan direksi dalam operasional.
- Di PT terbuka, komisaris wajib independen dan komite audit menjadi alat bantu pengawasan yang lebih mendalam.
- Tanggung jawab komisaris bersifat kolektif — setiap anggota dapat dimintai pertanggungjawaban atas kelalaian pengawasan.
- Komisaris yang hanya hadir rapat tanpa membaca laporan keuangan berisiko melanggar kewajiban pengawasan aktif.
- Transisi dari perusahaan keluarga ke tata kelola profesional sering dimulai dari komposisi dewan yang lebih beragam.
Apa Peran Dewan Komisaris dalam Tata Kelola Perusahaan?
Dalam kerangka good corporate governance (GCG), dewan komisaris menempati posisi pengawas tertinggi setelah RUPS. Fungsinya bukan menentukan harga jual produk atau menandatangani kontrak harian — melainkan memastikan direksi memimpin perusahaan sesuai anggaran dasar, peraturan perundang-undangan, dan keputusan pemegang saham.
UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas (UU PT) mendefinisikan dewan komisaris sebagai organ perusahaan yang bertugas melakukan pengawasan umum dan/atau khusus atas pengurusan oleh direksi. Untuk perseroan terbuka, aturan Otoritas Jasa Keuangan (OJK) menambah lapisan kewajiban, termasuk keberadaan komisaris independen dan komite pendukung.
Menurut kami, kesalahan paling sering terjadi saat komisaris dianggap simbol status: nama terkenal di atas kertas, tanpa keterlibatan nyata dalam menelaah risiko strategis. Tata kelola yang sehat justru menuntut komisaris aktif bertanya, bukan hanya mengangguk di rapat tahunan.
Landasan Hukum dan Posisi Dewan Komisaris di Indonesia
Struktur dua tingkat — dewan komisaris di atas, direksi di bawah — jadi ciri khas perseroan di Indonesia. Model ini berbeda dari one-tier board di sejumlah negara yang menggabungkan fungsi pengawasan dan eksekusi dalam satu dewan.
Berikut ringkasan landasan utama yang mengatur posisi dan kewenangan dewan komisaris:
| Sumber regulasi | Ruang lingkup | Implikasi bagi komisaris |
|---|---|---|
| UU PT No. 40/2007 | Semua PT | Pengawasan dan nasihat kepada direksi; hak memanggil direksi dan karyawan terkait |
| POJK tentang tata kelola perusahaan yang baik | Emiten dan perusahaan publik | Komisaris independen, komite audit, kode etik, pengungkapan informasi |
| Anggaran dasar perusahaan | Perusahaan spesifik | Jumlah anggota, masa jabatan, hak khusus yang tidak boleh dilanggar direksi |
| Keputusan RUPS | Kebijakan pemegang saham | Persetujuan rencana kerja, laporan tahunan, pengangkatan dan pemberhentian direksi |
RUPS tetap memegang kekuasaan tertinggi. Namun sehari-hari, komisaris menjadi mata dan telinga pemegang saham yang tidak duduk di ruang direksi. Bila direksi mengambil keputusan di luar wewenangnya, komisaris berkewajiban menegur — lalu melaporkan ke RUPS bila perlu.
Lima Peran Inti Dewan Komisaris dalam Praktik
Pasal 114 UU PT merinci kewenangan dewan komisaris. Dari pengalaman menelaah dokumen korporat berbagai skala, kami merangkum lima peran yang paling sering disentuh dalam praktik tata kelola perusahaan Indonesia.
Pengawasan Umum dan Khusus atas Direksi
Pengawasan umum berarti menilai arah strategis perusahaan secara keseluruhan: apakah rencana bisnis realistis, apakah risiko keuangan terkendali, apakah kepatuhan hukum terjaga. Pengawasan khusus bisa ditetapkan RUPS untuk isu tertentu — contoh konkretnya akuisisi besar atau restrukturisasi utang.
Komisaris berhak memasuki kantor perusahaan, memeriksa buku, surat, dokumen, dan aset. Hak ini jarang dipakai sampai krisis, padahal pemeriksaan berkala justru mencegah kejutan di akhir tahun buku.
Pemberian Nasihat Strategis kepada Direksi
Fungsi nasihat sering diabaikan karena terdengar pasif. Padahal komisaris dengan pengalaman industri — seperti mantan direktur keuangan atau praktisi hukum korporat — bisa membantu direksi memandang keputusan dari sudut yang berbeda.
Nasihat efektif bukan campur tangan operasional. Batasannya jelas: direksi yang mengeksekusi, komisaris yang menguji asumsi dan menantang rencana yang terlalu optimistis.
Evaluasi Kinerja Direksi dan Remunerasi
RUPS menetapkan gaji dan tunjangan direksi berdasarkan rekomendasi dewan komisaris. Proses ini membutuhkan data kinerja yang terukur: EBITDA, pertumbuhan pendapatan, kepatuhan audit, indikator keberlanjutan bila relevan.
Tantangannya di perusahaan keluarga: komisaris yang sekaligus kerabat dekat direktur utama sering kesulitan menilai objektif. Komposisi dewan yang memuat anggota dari luar lingkaran keluarga membantu menjaga jarak penilaian yang sehat.
Perlindungan Pemegang Saham Minoritas
Pemegang saham minoritas jarang punya suara dominan di RUPS. Komisaris independen — khususnya di emiten — hadir untuk memastikan keputusan tidak selalu menguntungkan pemegang saham pengendali semata.
Transaksi afiliasi, pinjaman kepada pihak terkait, dan perubahan anggaran dasar yang mengubah hak minoritas wajib melalui pengawasan ketat. Komisaris yang mengabaikan red flag transaksi afiliasi berpotensi terlibat dalam sengketa hukum.
Penegakan Etika dan Kepatuhan
Kode etik perusahaan, kebijakan anti-korupsi, dan prosedur whistleblowing lazimnya diawasi oleh komisaris bersama komite audit. Bila ada laporan pelanggaran, komisaris wajib memastikan investigasi berjalan tanpa tekanan dari direksi yang bersangkutan.
Di sektor yang diatur ketat — perbankan, pembiayaan, asuransi — laporan kepatuhan kepada regulator juga menjadi perhatian komisaris melalui jalur pengawasan risiko.
Perbedaan Dewan Komisaris dan Direksi
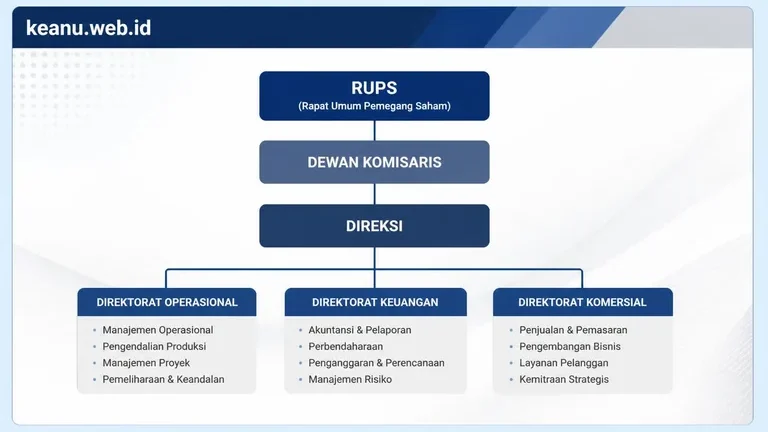
Konfusi antara peran komisaris dan direksi masih sering muncul di PT menengah. Jadinya, komisaris ikut menandatangani kontrak operasional atau direksi menghindar dari pertanggungjawaban dengan mengandalkan persetujuan lisan komisaris.
| Aspek | Dewan Komisaris | Direksi |
|---|---|---|
| Fungsi utama | Pengawasan dan nasihat | Pengurusan dan representasi perusahaan |
| Kewenangan eksternal | Terbatas — mewakili perusahaan hanya bila ditunjuk RUPS | Mewakili perusahaan di dalam dan luar pengadilan |
| Tanggung jawab hukum | Kelalaian pengawasan (Pasal 137 UU PT) | Kerugian akibat kelalaian pengurusan (Pasal 97 UU PT) |
| Frekuensi keterlibatan | Rapat berkala, tinjauan laporan triwulanan | Harian — operasional penuh |
Pemilik usaha yang baru mendirikan PT sering menjabat komisaris sekaligus direktur. Struktur ini sah untuk PT tertutup dengan komisaris tunggal, namun pengawasan formalnya lemah karena satu orang memegang kedua peran. Saat perusahaan tumbuh dan menarik investor, pemisahan peran menjadi syarat kepercayaan.
Komite Pendukung di Bawah Dewan Komisaris
Emiten dan sejumlah perusahaan publik wajib atau dianjurkan membentuk komite yang melapor langsung ke dewan komisaris. Komite tidak menggantikan tanggung jawab komisaris — mereka menyediakan analisis lebih dalam pada isu teknis.
Komite audit membantu menelaah laporan keuangan, kualitas auditor eksternal, dan efektivitas sistem pengendalian internal. Komite nominasi dan remunerasi mengusulkan calon direksi serta skema insentif yang selaras dengan kinerja jangka panjang. Komite risiko — wajib di perbankan — memantau profil risiko yang diambil direksi.
Di PT tertutup skala menengah, komite formal jarang dibentuk. Namun prinsipnya bisa diadopsi: menunjuk akuntan eksternal untuk meninjau laporan keuangan sebelum disahkan komisaris, tanpa menunggu regulasi memaksa.
Dewan Komisaris di PT Tertutup dan Perseroan Terbuka
UU PT mengatur semua perseroan, namun beban kerja komisaris di PT tertutup jauh berbeda dari emiten yang diatur OJK dan Bursa Efek Indonesia. Memahami perbedaan ini membantu pemilik usaha menyiapkan struktur pengawasan yang proporsional — tidak berlebihan untuk usaha kecil, tidak terlalu ringan untuk perusahaan yang siap go public.
| Aspek | PT tertutup | Perseroan terbuka (emiten) |
|---|---|---|
| Jumlah komisaris minimum | Satu orang sudah cukup | Minimal dua, termasuk komisaris independen |
| Komite audit | Tidak wajib | Wajib; paling sedikit tiga anggota |
| Pengungkapan informasi | Terbatas pada pemegang saham dan kreditur | Laporan berkala ke publik melalui BEI |
| Standar tata kelola | Mengacu UU PT dan anggaran dasar | POJK GCG + pedoman komite nasional kebijakan governance |
PT tertutup dengan omzet di bawah lima puluh miliar rupiah per tahun masih boleh tidak memiliki komisaris — asalkan semua pemegang saham setuju secara tertulis. Ketentuan ini sering dipakai UMKM yang baru berbadan hukum. Begitu ada pemegang saham baru atau pinjaman bank mensyaratkan komisaris independen, struktur harus disesuaikan.
Emiten menjalankan standar lebih ketat karena dana publik terlibat. Komisaris independen wajib bebas dari hubungan afiliasi dengan direksi dan pemegang saham pengendali. Mereka sering datang dari latar belakang audit, hukum, atau industri terkait — bukan dari jaringan keluarga pendiri.
Transisi dari PT tertutup ke Tbk biasanya dimulai satu hingga dua tahun sebelum IPO: pembentukan komite, penyusunan kode etik tertulis, dan pelatihan komisaris tentang kewajiban pengungkapan. Langkah awal ini menuntut peran dewan komisaris yang sudah matang sebelum saham diperdagangkan di bursa.
Prinsip Tata Kelola yang Diwujudkan Dewan Komisaris
Kerangka good corporate governance Indonesia mengacu pada lima prinsip utama: transparansi, akuntabilitas, responsibilitas, independensi, dan kewajaran. Dewan komisaris menjadi penjaga agar prinsip-prinsip itu hidup di operasional, bukan cuma tertulis di website perusahaan.
Transparansi berarti pemegang saham dan publik — bagi emiten — mendapat informasi material tepat waktu. Komisaris mengecek apakah direksi mengungkapkan transaksi afiliasi, perubahan kepemilikan saham, dan risiko operasional secara memadai.
Akuntabilitas menuntut setiap organ bertanggung jawab atas tugasnya. Komisaris mempertanggungjawabkan pengawasan kepada RUPS melalui laporan tahunan. Direksi mempertanggungjawabkan pengurusan kepada komisaris dan RUPS.
Responsibilitas mewajibkan perusahaan mematuhi hukum dan etika bisnis. Komisaris memastikan kebijakan anti-suap, perlindungan data, dan standar ketenagakerjaan ditegakkan — melampaui slide onboarding karyawan.
Independensi paling menantang di perusahaan keluarga. Komisaris yang sekaligus paman atau adik ipar direktur utama sulit menolak proposal yang merugikan minoritas. Kehadiran komisaris dari luar keluarga — dengan honorarium yang layak — memberi ruang untuk suara kritis.
Kewajaran melindungi hak pemegang saham minoritas dan pemangku kepentingan lain: kreditur, karyawan, masyarakat sekitar pabrik. Komisaris menimbang apakah dividen besar tahun ini masuk akal dibanding kebutuhan modal kerja atau kewajiban lingkungan.
Menurut kami, prinsip tata kelola perusahaan yang paling sering dilanggar di lapangan justru independensi dan transparansi — dua hal yang langsung bergantung pada keberanian komisaris bertanya dan menolak tekanan sosial dari pemilik pengendali.
Studi Kasus: Transisi Tata Kelola PT Manufaktur di Tangerang
Kisah Nyata: Perusahaan Kemasan Beralih ke Pengawasan Profesional
Sebuah PT manufaktur kemasan di Tangerang — kami sebut saja PT Karya Kemas — dijalankan turun-temurun oleh keluarga pendiri. Tahun 2022, mereka membuka modal dari investor minoritas. Syarat investor: bentuk dewan komisaris dengan satu komisaris independen berlatar belakang keuangan.
Awalnya direksi resisten. Rapat komisaris dianggap hanya formalitas. Kemudian auditor eksternal menemukan selisih pencatatan persediaan senilai ratusan juta rupiah akibat sistem pencatatan manual di gudang. Komisaris independen meminta investigasi internal — bukan langsung menyalahkan manajer gudang.
Hasilnya mengejutkan pemilik: sebagian besar selisih berasal dari ketidakselarasan antara tim penjualan dan logistik, bukan kecurigaan penggelapan. Direksi lalu mempercepat adopsi software inventory. Investor minoritas justru menambah kepercayaan karena masalah terbongkar sebelum akhir tahun buku.
Pelajaran dari kasus ini: peran dewan komisaris paling terasa saat ada tekanan untuk menutup masalah. Komisaris yang hanya melindungi direksi keluarga akan kehilangan kredibilitas di mata investor luar.
Tantangan Dewan Komisaris di Perusahaan Indonesia
Tata kelola di atas kertas sering jauh lebih rapi daripada di lapangan. Beberapa hambatan yang kerap muncul:
- Komposisi dewan yang homogen — semua dari keluarga atau jaringan dekat direksi.
- Keterbatasan waktu komisaris paruh waktu yang juga aktif di banyak perusahaan.
- Akses informasi yang terlambat atau sudah disaring oleh direksi.
- Tekanan sosial untuk tidak mempertanyakan keputusan pemilik pengendali.
- Kurangnya literasi keuangan pada anggota komisaris non-teknis.
Kami melihat pola berulang di Bintaro dan Jakarta Selatan: komisaris bergaji tetapi tidak pernah meminta penjelasan tertulis atas deviasi anggaran. Saat audit tahunan menemukan temuan, alasan “tidak tahu” tidak cukup melindungi dari tanggung jawab hukum.
Trade-off yang jujur: menambah komisaris independen berkualitas menaikkan biaya honorarium dan bisa memperlambat keputusan. Namun bagi perusahaan yang ingin masuk pasar modal atau menjalin kredit sindikasi, investasi itu sering lebih murah daripada memperbaiki citra setelah skandal tata kelola.
Satu isu yang kerap terlupakan: rotasi jabatan komisaris. Masa jabatan terlalu panjang tanpa evaluasi membuat pengawasan menjadi rutinitas kosong. RUPS perlu menetapkan kebijakan rotasi — terutama untuk komisaris independen — agar perspektif pengawasan tetap segar seiring perubahan industri.
Cara Pemegang Saham Menilai Kinerja Dewan Komisaris
Pemegang saham jarang mengevaluasi komisaris secara sistematis. Padahal RUPS berhak memberhentikan komisaris yang lalai. Berikut indikator praktis yang bisa ditinjau tanpa menunggu krisis:
- Kehadiran dan aktifitas bertanya di rapat komisaris — lebih dari sekadar tanda tangan notulen.
- Kualitas laporan pengawasan yang disampaikan ke RUPS, termasuk isu yang diangkat kepada direksi.
- Kecepatan respons saat temuan audit internal atau eksternal muncul.
- Keberagaman keahlian dewan: hukum, keuangan, industri, keberlanjutan.
- Rekam jejak integritas — termasuk apakah pernah dinyatakan bersalah melalaikan pengawasan.
Bagi pembaca yang membangun fondasi manajemen perusahaan secara bertahap, pembahasan tentang manajemen perusahaan di Keanu bisa melengkapi pemahaman tentang bagaimana organ pengawasan dan operasional saling melengkapi.
Rapat Dewan Komisaris dan Dokumentasi Pengawasan
Kualitas pengawasan komisaris sangat bergantung pada ritme rapat dan kelengkapan dokumentasi. UU PT tidak menetapkan frekuensi rapat minimum untuk semua PT, namun anggaran dasar atau keputusan RUPS sering mensyaratkan rapat minimal empat kali setahun — sejajar dengan siklus pelaporan triwulanan.
Agenda rapat yang efektif mencakup tinjauan laporan keuangan, update proyek strategis, isu kepatuhan, dan keluhan dari unit internal audit. Komisaris perlu menerima materi rapat beberapa hari sebelum pertemuan agar waktu rapat dipakai untuk diskusi, bukan membaca angka pertama kali.
Notulen rapat komisaris wajib dicatat dan ditandatangani. Catatan dissenting opinion — ketika ada komisaris yang tidak setuju dengan keputusan — perlu tertulis jelas. Dokumen ini menjadi bukti bahwa pengawasan berjalan aktif bila suatu saat ada gugatan pemegang saham.
Di Ciledug, kami pernah menemukan PT jasa logistik yang rapat komisarisnya tidak pernah memiliki notulen tertulis selama tiga tahun. Saat investor minoritas menuntut, komisaris kesulitan membuktikan telah menjalankan tugas. Administrasi rapat yang rapi terdengar sepele, namun justru menjadi perisai hukum terkuat.
Selain rapat internal, komisaris berhak hadir dalam rapat direksi tanpa voting — hak ini jarang dipakai, padahal memberi gambaran langsung tentang dinamika manajemen harian tanpa filter laporan tertulis.
Kewajiban dan Risiko Hukum Komisaris
Pasal 137 UU PT mengatur tanggung jawab dewan komisaris atas kerugian perusahaan akibat kelalaian dalam menjalankan tugas pengawasan. Tuntutan bisa datang dari perusahaan, pemegang saham, atau pihak ketiga bila kerugian menimpa mereka.
Komisaris juga wajib merahasiakan informasi rahasia perusahaan yang diperoleh selama menjabat — kewajiban ini berlanjut setelah masa jabatan berakhir. Pelanggaran bisa berujung ganti rugi dan sanksi pidana bila melibatkan manipulasi pasar atau pelanggaran undang-undang lain.
Asuransi tanggung jawab direksi dan komisaris (D&O insurance) mulai diminati perusahaan menengah besar, meski belum wajib di semua sektor. Polis ini tidak melindungi dari kesengajaan melanggar hukum — hanya dari kelalaian yang dapat dibuktikan secara wajar.
Komisaris juga perlu memahami batas wewenang saat perusahaan menghadapi likuiditas menurun. Memberhentikan direksi tanpa dasar kuat bisa memicu gugatan balik. Sebaliknya, membiarkan direksi mengambil risiko berlebihan demi pertumbuhan pendapatan jangka pendek sama berbahayanya bagi pemegang saham jangka panjang.
Membangun Dewan Komisaris yang Efektif
Perusahaan keluarga yang beralih ke skala profesional bisa memulai dari langkah kecil: pisahkan rapat komisaris dari rapat direksi, sediakan paket informasi lengkap sebelum rapat, dan catat dissenting opinion bila ada anggota yang tidak setuju dengan keputusan direksi.
Selanjutnya, pertimbangkan penambahan komisaris dari luar dengan keahlian yang belum ada di dalam perusahaan. Honorarium yang setara dengan beban kerja nyata — termasuk waktu persiapan di luar rapat — menarik kandidat yang serius, bukan yang hanya mencari gelar.
Evaluasi tahunan terhadap kinerja dewan — meski sederhana, berupa kuesioner anonim dari direksi dan pemegang saham — membantu dewan memperbaiki cara kerja tanpa menunggu krisis.
Portal seperti keanu.web.id kerap membahas isu operasional perusahaan yang menjadi bahan pengawasan komisaris: mulai dari laporan keuangan, struktur organisasi, hingga kebijakan sumber daya manusia. Pemahaman konteks operasional membantu komisaris bertanya dengan tepat — tanpa mengulang frasa GCG dari buku teks semata.
Ujian terakhir bagi peran dewan komisaris dalam tata kelola perusahaan sederhana: apakah perusahaan tetap sehat dan bertanggung jawab saat direksi berganti, krisis datang, atau pemegang saham bertikai. Organ pengawas yang bekerja nyata menjaga nilai jangka panjang — melampaui rapat yang tercatat di akta notaris.